Pauschalsteuer
Landwirtinnen und Landwirte können für ihre beschäftigten Aushilfskräfte, die ausschließlich mit typisch land- oder forstwirtschaftlichen Arbeiten beschäftigt werden, die Lohnsteuer mit einem Pauschsteuersatz von 5 % des Arbeitslohns berechnen und an das Finanzamt abführen. Es müssen dann weder die Lohnsteuerabzugsmerkmale abgerufen werden und auch die Vorlage einer Bescheinigung für den Lohnsteuerabzug ist entbehrlich (§ 40 Abs. 3 Einkommensteuergesetz - EStG). Voraussetzung ist neben der Art der Tätigkeit u. a., dass die Beschäftigung nicht mehr als 180 Arbeitstage im Jahr umfasst und der Stundenlohn durchschnittlich € 19,00 nicht übersteigt.
Erntehelfer
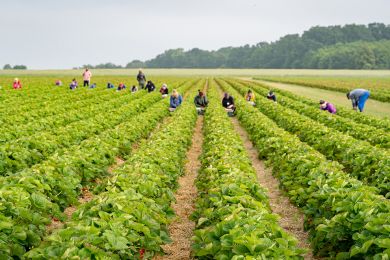
Für Erntehelferinnen bzw. Erntehelfer kann die Lohnsteuerpauschalierung im Regelfall in Anspruch genommen werden. Denn die Helfer sind im Regelfall ausschließlich mit Feldarbeit oder dem Transport vom bzw. zum Feld beschäftigt, was zu den typischen land- oder forstwirtschaftlichen Arbeiten zählt. Außerdem dürften die zeitlichen Beschäftigungsgrenzen sowie die Höhe der Entlohnung den gesetzlichen Vorgaben entsprechen. Bei den kurzfristig und saisonal abhängig beschäftigten Erntehelfern ist eine Beschäftigung mit anderen land- und forstwirtschaftlichen Arbeiten unschädlich, wenn deren Dauer 25 % der Gesamtbeschäftigungsdauer nicht überschreitet.
Weinbau
Die Lohnsteuerpauschalierung kann auch für Erntehelfer im Weinbau in Anspruch genommen werden. Denn der Weinbau ist nach § 13 EStG ausdrücklich Teil der Einkünfte aus Land- und Forstwirtschaft.
Forstwirtschaft
Die vorstehend genannte Lohnsteuerpauschalierung gilt auch für die Forstwirtschaft, z. B. für Aushilfskräfte für den Bau von Waldwegen im Forstbetrieb oder ähnlichen Gelegenheitstätigkeiten.
Stand: 26. August 2026
Erscheinungsdatum:
Trotz sorgfältiger Datenzusammenstellung können wir keine Gewähr für die vollständige Richtigkeit der dargestellten Informationen übernehmen. Bei weiteren Fragen stehen wir Ihnen im Rahmen unserer Berufsberechtigung jederzeit gerne für eine persönliche Beratung zur Verfügung.

